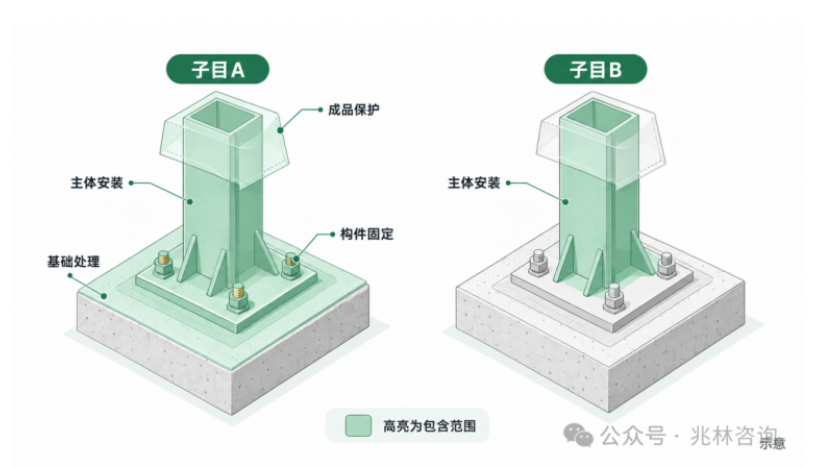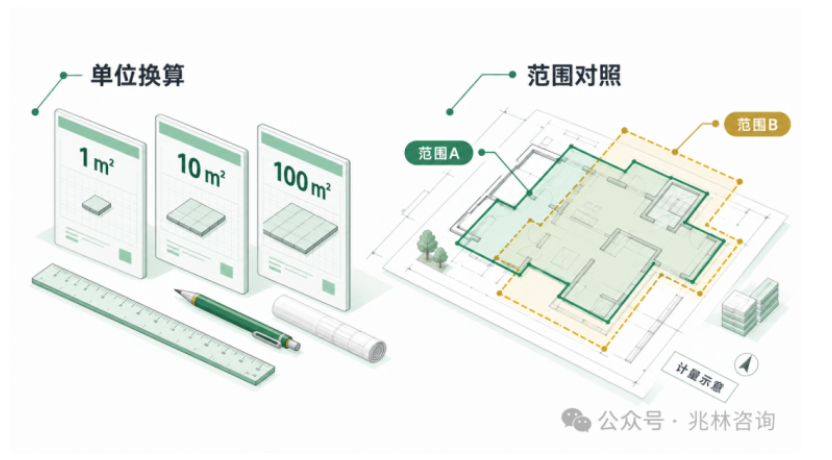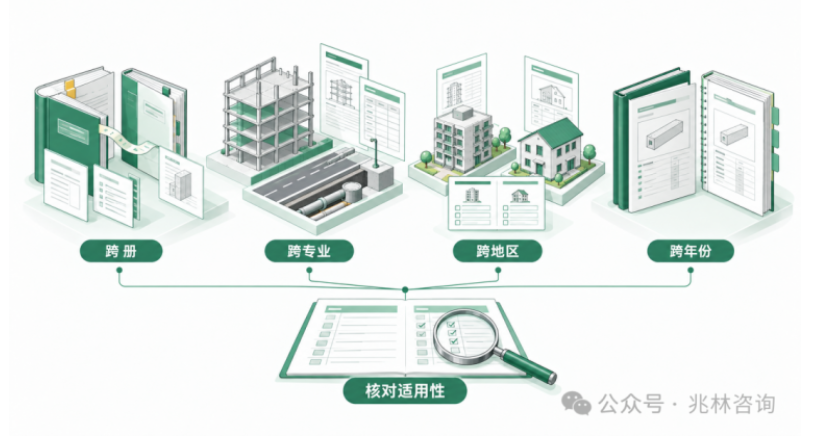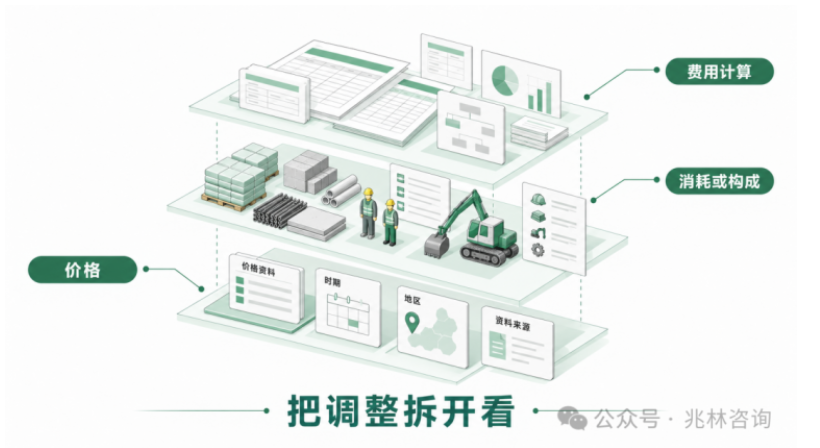


“这项清单没有对应子目,借一条定额吧。” “土建定额里没找到,看看市政定额有没有。” “外省有类似子目,能不能拿过来参考?” 计价工作中,这类说法并不陌生。 那到底借的是子目的工作内容,还是人工、材料、机械的消耗量? 是参照某种工艺的费用构成,还是直接采用一个已经算好的价格? 定额子目选定之后,相关说明、计算规则、价格和取费如何衔接? 有时双方都在说“借用定额”,实际讨论的却不是一回事儿。 一、为什么要借 所谓“没有对应子目”,究竟是没有直接同名的子目,还是确实没有适用的计价内容? 至少可从几类情形中看到差别: 1. 本专业章节没有,不代表计价体系没有 【例】北京市住建委2026年4月20日公开了一则答疑,针对《建设工程施工消耗量标准》DB11/T 2382—2024中排管敷设不包含土方、砌筑、混凝土、模板、钢筋、检查井等内容的问题,分别说明了这些工作的执行归属: 红线范围内房屋建筑项目的相关工作,执行房屋建筑与装饰工程、构筑物工程相应项目;红线范围外市政项目的相关工作,执行市政工程相应项目。 2. 本专业有适用内容时,为什么还要考虑其他专业? 【例】厦门市建设工程造价站网站的一则公开咨询,问题十分具体:土建基坑侧面盲沟的砾石回填,是采用土建定额10104072,还是借用市政定额40106003? 该咨询发布于2022年4月2日。答复是,如是土建项目,则先考虑土建定额,土建没有相应定额时,再借鉴其他专业定额。 3. 确实没有相应项目,也不意味着只能“借” 【例】北京市住建委2026年3月11日的另一则答疑,专门回答:依据2021年《北京市建设工程计价依据——》确定建筑安装工程费时,标准中没有的项目如何处理? 答复允许自主测算补充,同时要求注意补充子目的消耗量水平与该预算消耗量标准保持一致。 这至少说明,缺项处理并非只能寻找其他定额。 二、到底在“借”什么 1. 工作范围:借来的子目包含哪些工作? 假设两条子目都叫“安装”,一条已经包括基础处理、构件固定和成品保护,另一条仅反映主体安装工作。 如果只比较名称,可能觉得二者相近。 如果比较完整工作范围,边界就可能不同。 这也提示我们: 一个子目的工作内容被采用后,其他位置是否又计算了同一部分工作? 反过来,是否有某项工作在两边都没有体现? “借用”本身并不能回答重复或遗漏的问题。 仍需回到实际工作范围来对照。 2. 用途相同,是否就具有消耗可比性? 同样是拆除、运输、铺装或者安装, 施工方法是否一致?机械化程度是否相近?是否处于受限空间?是否涉及带使用状态施工?新建、改建和修缮条件是否存在差别? 这些问题不是为了要求每个子目与现场条件毫无差异,而是为了辨认:被认为“类似”的部分究竟是什么,差异又主要落在哪。 名称相近是寻找资料的线索,却不是完整技术比较。 3. 计量口径:同一个“量”,是否表达同一范围? 即使两个项目都以平方米或者立方米计量,也仍需核实: 计算边界是否相同,是否包含某些附属工作,定额单位是1个计量单位还是10个、100个计量单位。 同样,清单项目的计量范围与用于组价的定额子目范围,也不能仅凭单位名称相同就画等号。 单位换算解决的是数值尺度。 工作范围对照解决的是计价内容。 二者不是一个问题。 三、跨册、跨专业、跨地区、跨年份 这些情形都可能被口头称为“借用”,但各自需要核对的内容不同。 跨册:可能先是计价体系内部衔接问题 如总说明、册说明或章节说明已安排某项工作执行其他册,讨论重点通常就应回到这项衔接安排本身:适用范围是什么,是否附有调整条件,哪些内容已经包含。 跨专业:除施工内容外,还可能涉及费用规则 不同专业间寻找参考子目时,除了工艺和消耗,还可能遇到管理费、利润等费用如何衔接的问题。 跨地区:借来的不只是一个子目编号 外地子目的技术构成具有参考价值,是否就意味着其所有消耗、价格和配套费用规则都可以原样移入? 价格替换能够处理某些价格差异,却未必同时处理了施工条件、工作范围和消耗水平的差异。 跨年份:有旧子目,不等于旧体系可以整体照搬 旧版本可能保留了某项工艺的计价资料,但继续研究时,还要核查: 该工艺在新版中是否被归并、更名或者重新划分?新旧子目的工作内容是否相同?人工、材料、机械的表达方式是否发生变化?有关基价和费用口径是否仍具可比性? 历史定额可以成为研究资料,但“能找到”与“可采用”之间,还存在适用性问题。 四、采用了一个子目,哪些内容可以调整 如果问“借用以后人材机能不能调整”,过于笼统。 至少可以把“调整”拆成三个问题: 一是调整价格。采用哪个时期、哪个地区或者哪一种来源的人工、材料、机械价格。 二是调整消耗或构成。是否改变材料用量、人工投入、机械配置,是否删除或增加原子目中的某项工作。 三是调整费用计算。计费基础、费率及相关费用是否发生变化。